这个项目解决什么问题?
项目研究公开市场时间序列中的预测与风险调整评估,强调严格的时间顺序、walk-forward 验证和成本敏感分析。所有结论只用于历史数据研究,不构成投资建议或收益承诺。
比赛任务是什么?
项目研究公开市场时间序列中的预测与风险调整评估,强调严格的时间顺序、walk-forward 验证和成本敏感分析。所有结论只用于历史数据研究,不构成投资建议或收益承诺。
输入
- 按时间排序的公开市场特征与目标记录
- 任务规定的预测时点、约束和评价方式
输出
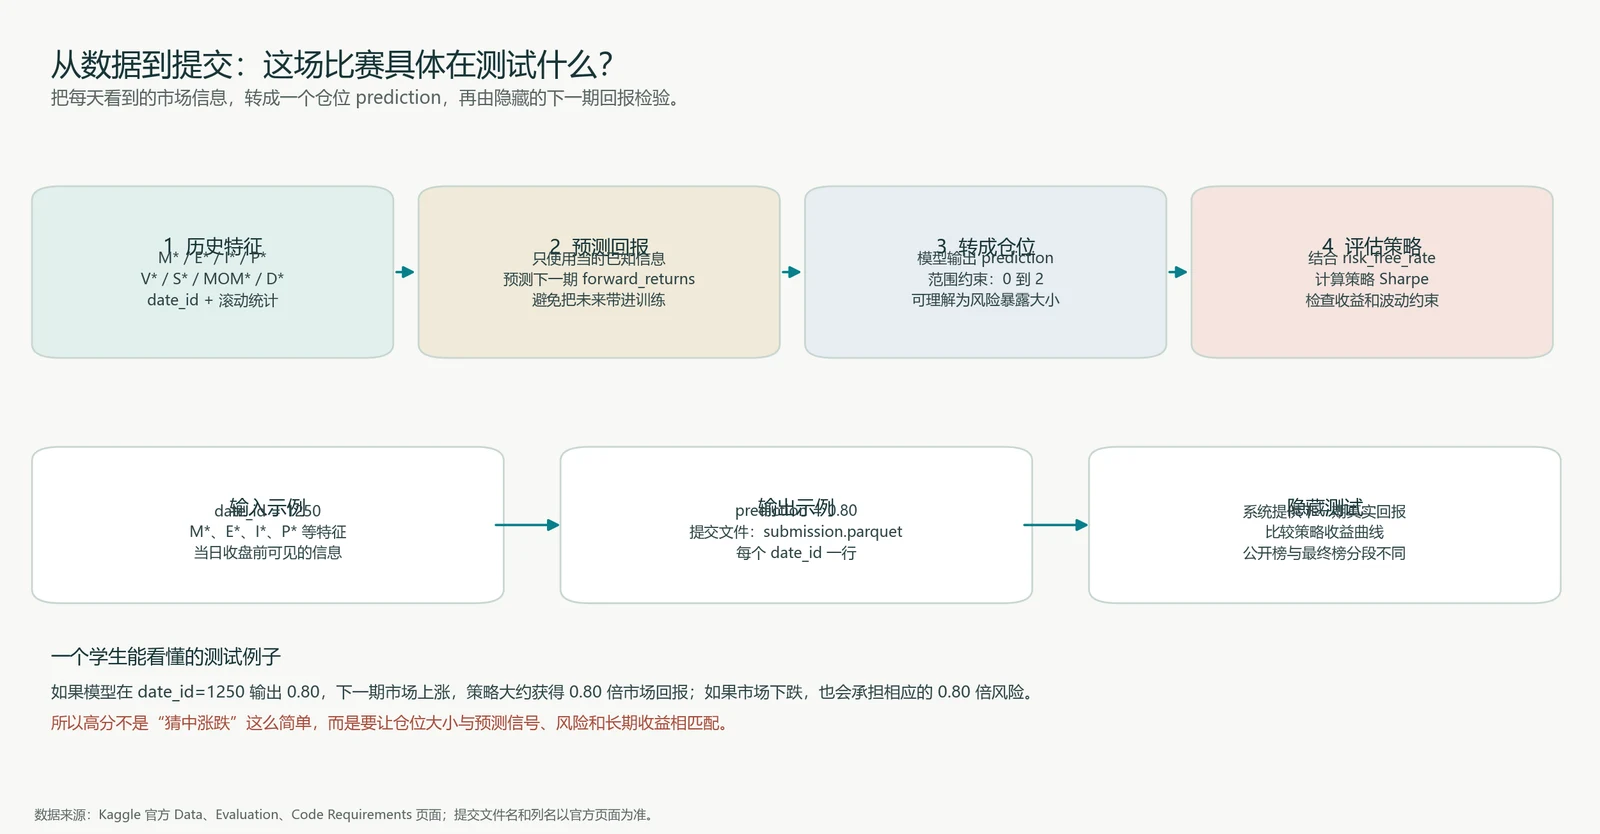
- submission.parquet 中 prediction 列:0 到 2 的市场仓位
- Walk-forward 验证、风险调整指标和成本敏感性报告
用一个例子理解项目
输入:某一时点可见的市场、宏观、波动率与动量特征。
输出:输出 prediction=0.80,表示约 0.8 倍市场暴露。
教学示例;0.80 不是上涨概率,也不是未来收益保证。
评价指标与验证
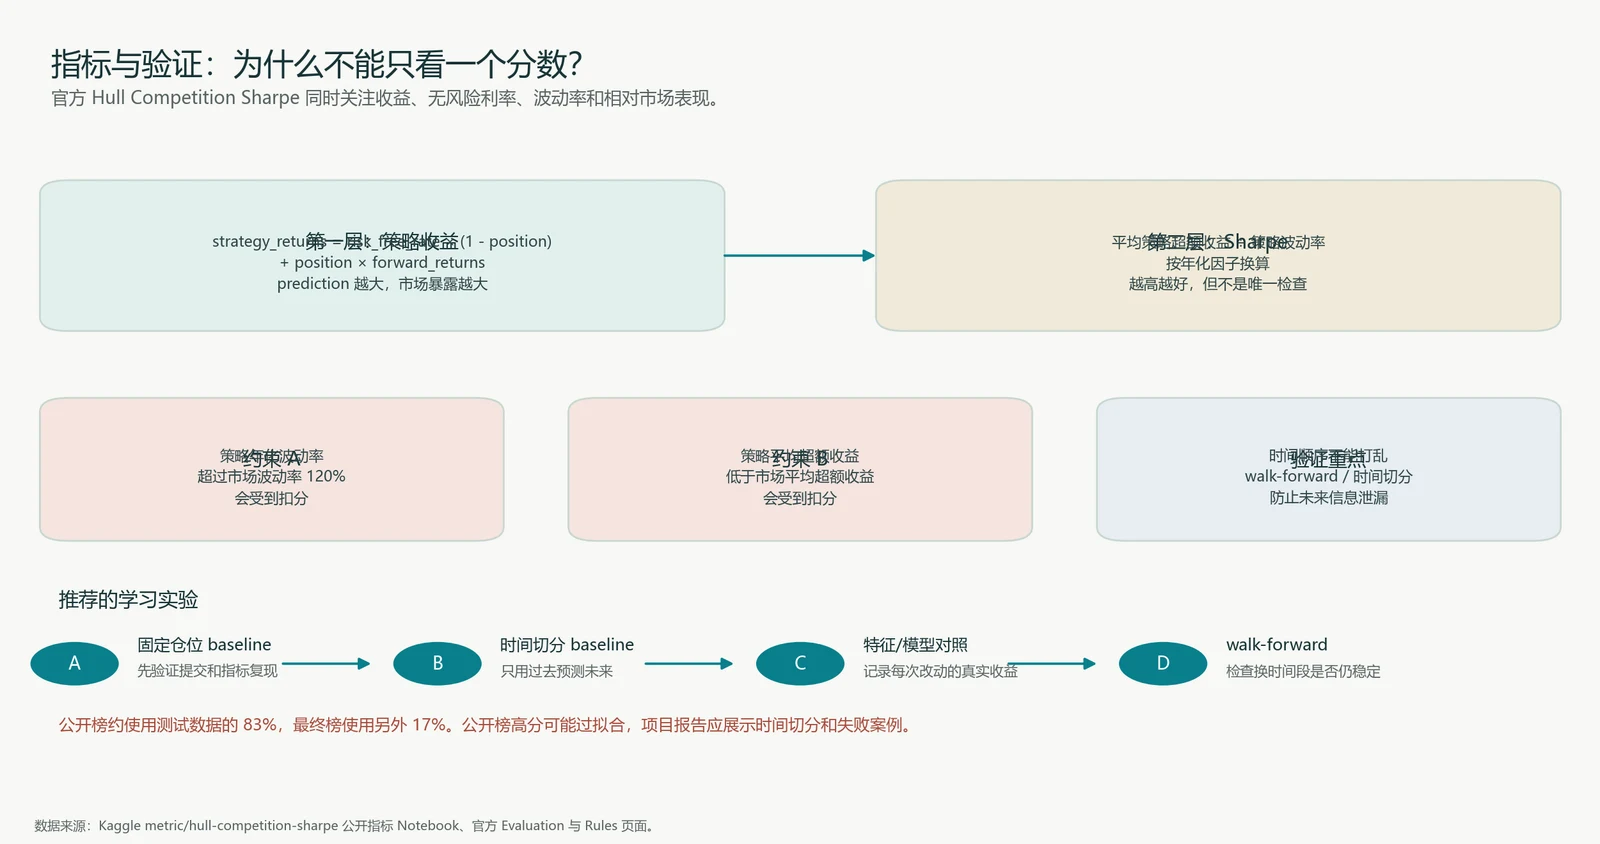
Hull Competition Sharpe
以策略年化 Sharpe 为核心,对超过市场波动率 120% 或平均超额收益低于市场的策略施加惩罚;越高越好。
固定数据划分、评估器版本和资源条件,记录基线与对照结果,并解释错误样本。
技术路线
- 时间
锁定信息边界
确保任何特征只使用预测时点前数据。
- 基线
建立简单预测
记录无模型和基础模型的对照结果。
- 回测
滚动验证
用多个历史窗口检查稳定性和漂移。
- 风险
压力测试
加入成本、延迟和极端区间分析。
适合专业与项目难度
超额收益预测、仓位分配和风险调整评估直接关联金融、统计与数学;时间序列特征和滚动验证关联数据科学,预测与回测工程对应计算机及机器学习。
为什么评为进阶?
按供稿验证要求评为进阶:表格模型可起步,但需保持严格时间顺序,将预测转成受约束仓位,并检查分布变化、风险指标与交易成本敏感性。
等级说明:需要专业建模方法、可靠验证或多个工程环节,并完成可解释的对照实验。
建议具备的基础
- Python、Pandas 与基础统计
- 时间序列切分和基础机器学习
- 仓位、波动率与风险调整指标
可以从哪里开始
先比较固定仓位和简单预测基线,按时间滚动验证,再分析风险、成本和极端区间。
专业与难度由本站根据项目文档分析,面向基线复现与对照实验;具体门槛取决于承担的任务和项目深度。 这不是 Kaggle 官方评级。
可以形成的成果
- 公开金融时间序列复现
- 时间切分与 walk-forward 验证
- 风险调整指标复现
- 模型限制与研究边界说明
成果预览与验收方式
下面展示建议的成果结构,实际内容由本人运行、实验和整理后形成。
本项目重点验收:submission.parquet 中 prediction 列:0 到 2 的市场仓位;Walk-forward 验证、风险调整指标和成本敏感性报告。
复现实验需要回答的问题
- 随机切分为什么不适合市场时间序列
- 风险调整指标与原始预测误差有何区别
- 怎样避免把历史回测写成未来收益保证
留学、科研与求职如何使用?
留学申请
展示金融、统计与机器学习结合的研究能力。
考研 / 科研
研究时间漂移、仓位映射与风险约束。
求职 / 作品集
展示时间安全特征、滚动回测和稳健性分析。
公开 Notebook、方案与讨论
以下入口来自项目文档中的公开资料,适合阅读和设计复现实验。
公开材料的运行环境、许可和作者结论请结合原页面复核。
- 官方 Demo Submission ↗
公开学习材料;运行条件和许可需复核,作者成绩不代表本站或用户成果。
- Hull Starter Notebook ↗
公开学习材料;运行条件和许可需复核,作者成绩不代表本站或用户成果。
- Hull - Leak Safe Baseline ↗
公开学习材料;运行条件和许可需复核,作者成绩不代表本站或用户成果。
- Stop wasting your time here! ↗
公开讨论中的方法与经验;作者自报结论需通过自己的实验验证。
- Important Notice on Training Data Usage ↗
公开讨论中的方法与经验;作者自报结论需通过自己的实验验证。
- The Hull Tactical competition exploratory data analysis (EDA) ↗
公开讨论中的方法与经验;作者自报结论需通过自己的实验验证。
常见问题
Hull Tactical - Market Prediction 项目适合什么专业?
超额收益预测、仓位分配和风险调整评估直接关联金融、统计与数学;时间序列特征和滚动验证关联数据科学,预测与回测工程对应计算机及机器学习。
Hull Tactical - Market Prediction 可以形成什么成果?
公开金融时间序列复现、时间切分与 walk-forward 验证、风险调整指标复现、模型限制与研究边界说明;以本人实际运行、记录和能够解释的工作为准。
prediction 是上涨概率吗?
不是。官方输出为 0 到 2 的仓位,评分取决于策略收益与风险惩罚,需将模型预测映射为合规仓位。
公开来源与个人贡献边界
文档记录的历史状态用于项目规划,非实时赛事信息。数据、代码、模型许可及单场 Rules 以官方最新页面为准。本人贡献需有运行、对照实验与错误分析记录,公开方案和他人成绩保留原作者归属;用复现来源卡与对照表整理来源与本人改动。
Kaggle 官方竞赛与任务说明 ↗ · 赛题、数据、评估与状态以官方页面为准。
单场比赛 Rules ↗ · 复用数据、代码与模型前检查许可和适用规则。
规划适合你的项目深度
结合目标、专业、已有基础和时间,确定基线、对照实验与成果表达的范围。